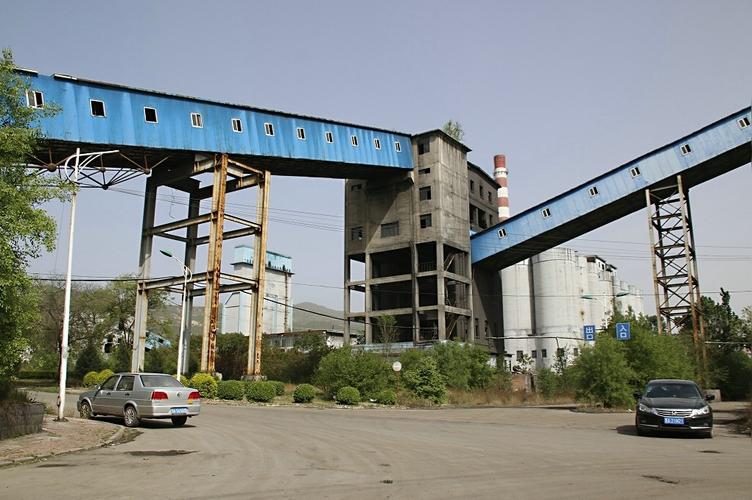
煤炭价格上涨成为冬储化肥市场波动的"导火索"
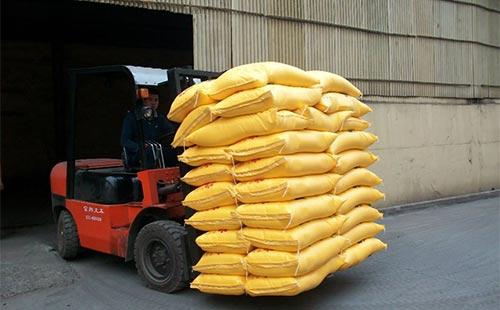
入冬以来,国内化肥市场冬储进程持续推进,而煤炭价格的高位运行正成为搅动整个产业链的关键变量。作为化肥生产的重要原料和燃料,煤炭成本的抬升正沿着"煤—化肥—终端"的链条逐级传导,被市场人士视为本轮冬储化肥价格上行的"导火索"。
从成本结构来看,煤炭在化肥生产中的权重不容小觑。以尿素为例,国内约七成以上的产能以煤炭为原料,无烟煤和动力煤价格的涨跌直接影响合成氨成本;磷肥和复合肥生产中虽以磷矿、硫磺为主,但烘干、造粒等环节同样消耗大量能源,煤价上涨间接推高了加工费用。四季度以来,主产区动力煤价格在冬储补库和供暖需求带动下走出稳中偏强行情,化肥企业的原料采购成本随之水涨船高。
成本压力向下游传导的效果正在显现。冬储是化肥四季度的核心交易主线,经销商需要在春耕前锁定货源。当煤价上涨压缩企业利润空间时,厂家挺价意愿明显增强,部分生产企业放缓了接单节奏,优先保障前期低价订单交付。与此复合肥企业因原料价格波动加剧,结算价格被动上调,基层经销商观望情绪一度升温,市场在"买涨"与"恐高"之间反复摇摆,冬储打款进度较往年略显滞缓。
值得注意的是,煤炭对化肥价格的"导火索"效应并非单向线性。尽管成本端支撑较强,但化肥价格最终走势还受供需基本面制约。当前国内化肥产能总体充足,出口政策仍以保供稳价为导向,国际市场氮磷肥价格相对温和,这些因素在一定程度上平抑了成本传导的幅度。国家发改委等部门已多次强调保障化肥生产用煤供应、稳定能源价格,政策端对猛涨行情的约束力不容低估。
展望后市,煤炭价格仍是冬储阶段最值得跟踪的风向标。若迎峰度冬期间煤价维持高位,化肥企业低位开工、挺价观望的格局可能延续,冬储价格重心将偏高运行;反之,一旦能源保供发力、煤价回调,成本端松动将带动化肥价格企稳回归。对经销商而言,与其在成本博弈中盲从追涨,不如结合区域用肥节奏和自身库存水平理性错峰采购;对生产企业来说,借助长期协议、锁价采购等方式平抑原料波动,或许是比简单转嫁成本更稳健的选择。概括而言,煤炭这位"导火索"点燃的是成本端的导火索,真正决定冬储行情走势的,终究还是产能、需求与政策之间的角力。
如若转载,请注明出处:http://www.sdbnlh.com/product/50.html
更新时间:2026-10-22 06:09:45